La crisi del 2008 va fer que una part molt gran de la població perdés la confiança en la banca tradicional. Fins llavors, grans gegants com Caixabank o el Banc Sabadell s'alçaven com els referents de la gestió de les finances de les persones. En aquell moment, però, es va obrir una escletxa que algunes empreses van aprofitar per presentar els seus productes financers. La principal diferència era la seva base tecnològica i la proximitat amb el client a causa de la petita mida de les companyies. Les anomenades fintech van irrompre amb força en un ecosistema que sempre havia estat liderat pels bancs tradicionals. Fins a l'actualitat, aquestes empreses han anat creixement i consolidant-se, ara bé, mai han aconseguit substituir als grans titans. Ara, comparteixen espais, col·laboren en projectes i remen plegats cap a un futur financer més innovador.
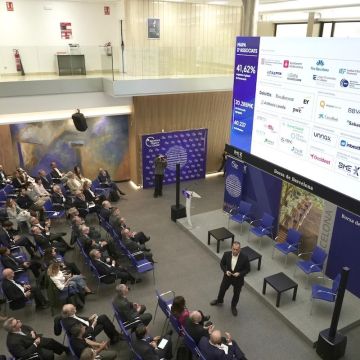
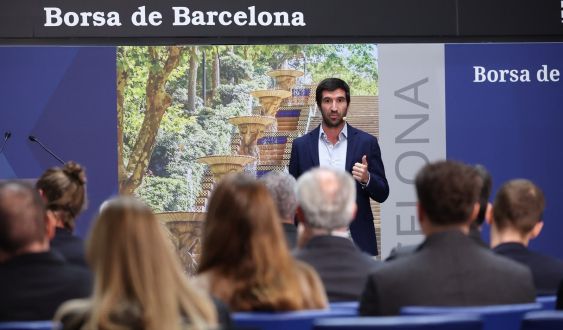
En el marc de la primera edició del Barcelona innovation Finance Forum, organitzat pel Barcelona Finance Cluster a l'edifici de la Borsa de Barcelona, gairebé una desena de fintech han pujat a l'escenari per recordar que continuen sent les portadores més grans d'innovació en el sector de les finances, malgrat que ho tenen més complicat a l'hora d'obtenir capital, llicències, i confiança dels clients. Sembla que el 2008 els bancs van perdre pistonada, però mai han deixat de ser els predilectes per a les persones. La situació, però, no ha parat el creixement d'aquesta classe de companyies. Només a Catalunya, l'ecosistema fintech va facturar en global 221 milions d'euros el 2024, un 60% respecte a l'any anterior, quan van sumar en conjunt 137 milions. Així doncs, aquestes empreses han trobat el seu segment del mercat, han deixat de competir amb els bancs i han aconseguit veure les seves febleses, gestionar-les i presentar productes que faciliten la vida a les persones.
El seu principal actiu —que les diferencia dels bancs tradicionals— és la tecnologia. L'arribada dels smartsphones, la globalització i la necessitat de fer tràmits per internet va fer que empreses que havien nascut de la digitalització fossin les preferides del gran públic. Les noves generacions no aniran al caixer, ni demanaran hora per gestionar un préstec. En l'era moderna, una empresa que pot donar préstecs en qüestió de segons, gestionar les finances, invertir o fins i tot ajudar-te a enviar diners a l'altra punta del planeta puja posicions en termes de productes financers. La facilitat i simplificació dels processos també s'ha convertit en una jugada mestra de les fintechs. Fins i tot els bancs tradicionals han vist aquest clar avantatge en la digitalització i tots tenen la seva pròpia aplicació mòbil. Tanmateix, però, la força de la innovació i la tecnologia la mantenen les fintechs, amb propostes innovadores que comencen a interessar a la banca tradicional, fins al punt de crear nexes i espais de col·laboració.
Vuit fintechs al radar
Les empreses presentades al Barcelona Innovation Finance Forum han aconseguit triomfar al món per la seva diversitat de productes, simplicitat de processos i idees innovadores. SeQura deixa als clients comprar ara i pagar després, o dividir el preu en terminis, tant en botigues en línia com físiques. InbestMe és un gestor d’inversions automàtic. En aquest sentit, el client explica quant risc vols assumir i l'empresa inverteix els diners en fons indexats i diversificats, sota la supervisió de la CNMV. Kintai dona diners ràpidament a petits negocis i autònoms, avançant-los part del que cobraran amb vendes futures. Stamp fa més fàcil que els turistes de fora de la UE recuperin l’IVA. L'empresa s'encarrega dels papers i el descompte pel client és pràcticament immediat, sense necessitat que la botiga assumeixi cap risc. Powens connecta aplicacions amb els comptes bancaris dels seus usuaris, sempre amb el seu permís, i també recull factures automàticament. Thunes és una xarxa per enviar diners d’un país a un altre, sobretot cap a països emergents. Kalipso ajuda les empreses financeres a complir les lleis, vigilant els canvis de normativa i convertint-los en tasques concretes. En últim lloc, Mifundo ajuda a mantenir l'historial de crèdit d'una persona quan es muda a un altre país europeu.
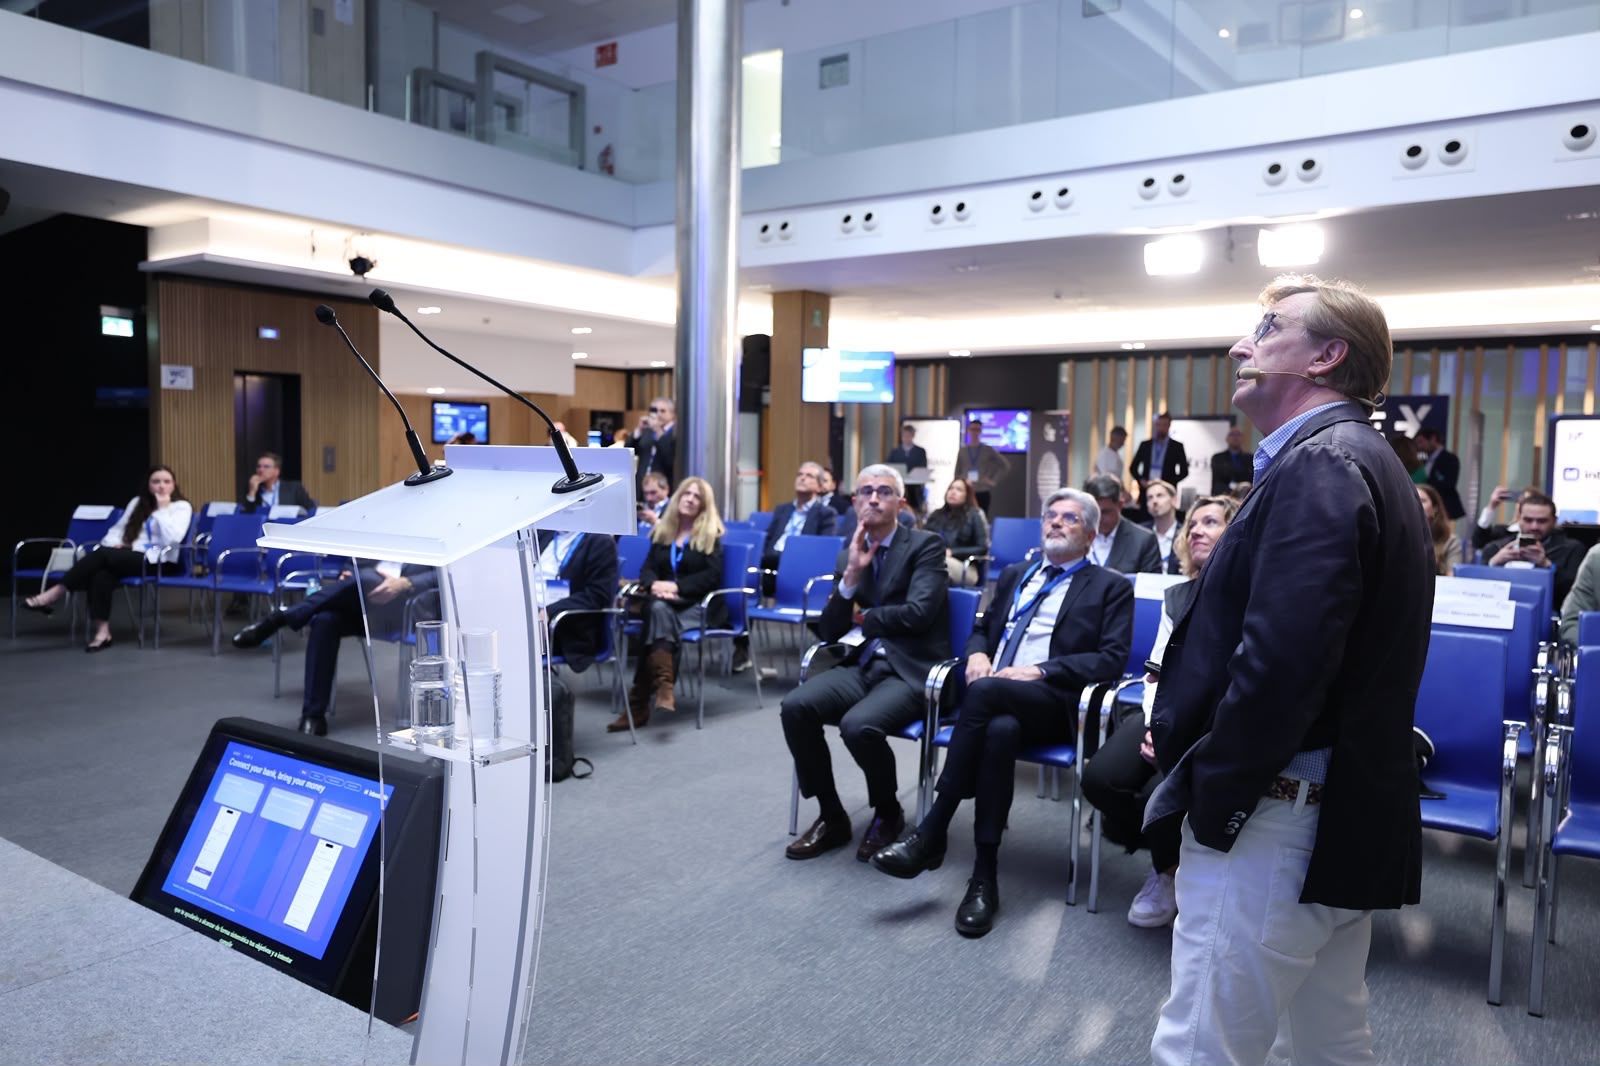
No totes tenen relació amb els bancs tradicionals, però sí que hi ha algunes col·laboracions que demostren la convivència d'aquest nou ecosistema de finances. Powens va signar una associació amb Memo Bank, un banc independent francès, i dona servei a més de 230 actors dels serveis financers. Thunes va fer una aliança amb el Commercial Bank of Dubai per fer transferències internacionals en temps real, i té una connexió directa que permet pagaments amb targeta a clients de 79 grans bancs de la Xina. Mifundo ofereix als bancs europeus dades de crèdit d’altres països perquè els historials puguin viatjar d’un país a un altre. Kalipso té com a clients el grup financer públic francès Groupe Caisse des Dépôts i l’empresa de pagament a terminis Alma. SeQura, tot i no prestar servei a bancs, va aconseguir un acord de finançament de 150 Milions d'euros amb Citi, la multinacional americana de banca d'inversió i serveis financers.
La revolució de Revolut
El paradigma de les fintech s'explica amb l'èxit de Revolut. Malgrat que aquesta tipologia d'empreses no ha arribat mai a substituir la banca tradicional, sinó que li ha donat l'impuls de la digitalització i competeixen en alguns segments, encara hi ha empreses financeres de base tecnològica que han aconseguit fer-se un espai al costat dels titans de la banca. Revolut va sorgir del cansament d'un client. Nikolay Storonsky, fundador de la companyia, va acabar fart de les comissions de canvi de divisa dels bancs tradicionals. La companyia va començar amb targetes i canvi de moneda sense comissions per a viatgers, però amb el temps s’ha convertit en una superapp financera amb comptes, pagaments, inversió, criptomonedes, subscripcions i préstecs, per a particulars i empreses. "La clau és donar productes únics pels teus clients", ha concretat el CEO a Espanya de la companyia Santi Perez, durant el fòrum financer del Barcelona Finance Cluster.
En definitiva, les fintech van arribar després d'una crisi financera i han aconseguit quedar-se, no totes com una alternativa, però sí com un complement a la banca tradicional. L'impacte de la tecnologia els ha donat el lloc que buscaven en el sector de les finances i cada vegada més persones confien en aquestes empreses emergents per fer gestions. L'agilitat, simplificació i modernització de tots els processos ha servit de palanca perquè els bancs hagin apujat l'aposta per la innovació, però la seva capacitat d'atraure i retenir talent les han fet esdevenir les principals propulsores del creixement en innovació del sector financer. Així, les fintech no només han transformat la manera d'entendre els serveis financers, sinó que també han contribuït a redefinir el futur de tot el sector.
Afegeix The New Barcelona Post com a font preferida de Google de forma gratuïta
Estigues informat amb les últimes notícies d'actualitat